Posts filed under ‘Sociedade’
“Declaração dos Chefes de Estado ou de Governo da área do Euro e das instituições da UE”
Reiteramos o nosso empenhamento no euro e em tomar todas as medidas que forem necessárias para assegurar a estabilidade financeira de toda a área do euro e dos seus Estados membros. Reiteramos igualmente a nossa determinação no reforço da convergência, da competitividade e da governação na área do euro. Desde o início da crise da dívida soberana, foram tomadas importantes medidas a fim de estabilizar a área do euro, reformar as regras e desenvolver novos instrumentos de estabilização. A retoma na área do euro está bem encaminhada e o euro assenta em bases económicas sólidas. Todavia, os desafios que temos pela frente mostraram que são necessárias medidas de maior alcance.
Acordámos hoje nas seguintes medidas:
[…]
3. Decidimos alargar o mais possível o prazo de vencimento dos futuros empréstimos do FEEF à Grécia, passando dos actuais sete anos e meio para um mínimo de 15 anos, que poderão ir até 30 anos com um período de carência de 10 anos. Neste contexto, asseguraremos um adequado acompanhamento pós-programa. Concederemos empréstimos do FEEF a taxas de financiamento equivalentes às do Mecanismo de Apoio às Balanças de Pagamentos (actualmente cerca de 3,5%), próximas dos custos de financiamento do FEEF, sem ficar abaixo destes. Decidimos também prorrogar substancialmente os prazos de vencimento do actual mecanismo grego. Paralelamente, será previsto um mecanismo que assegure os incentivos adequados à implementação do programa.
4. Apelamos a uma estratégia global tendo em vista o crescimento e o investimento na Grécia. Congratulamo-nos com a decisão da Comissão no que diz respeito à criação de uma Task Force que irá trabalhar com as autoridades gregas no sentido de orientar os fundos estruturais para a competitividade e o crescimento, a criação de emprego e a formação. Mobilizaremos fundos da UE e de instituições como o BEI para a consecução deste objectivo e para o relançamento da economia grega. Os Estados-Membros e a Comissão mobilizarão imediatamente todos os recursos necessários a fim de disponibilizar uma assistência técnica excepcional para ajudar a Grécia a executar as suas reformas. A Comissão apresentará em Outubro um relatório sobre os progressos efectuados nesta matéria.
[…]
10. Estamos decididos a continuar a prestar apoio aos países sujeitos a programas até que estes recuperem o acesso ao mercado, desde que executem com êxito esses programas. Congratulamo-nos com a determinação da Irlanda e de Portugal em executarem rigorosamente os respectivos programas e reiteramos o nosso forte empenhamento no sucesso desses programas. As taxas e os prazos de vencimento do financiamento do FEEF que acordámos para a Grécia serão igualmente aplicados a Portugal e à Irlanda. Neste contexto, registamos que a Irlanda está disposta a participar de modo construtivo nos debates sobre o projecto de directiva relativa à matéria colectável comum consolidada do imposto sobre as sociedades (MCCCIS) e nos debates estruturados sobre questões de política fiscal no quadro do Pacto para o Euro +.
(ver texto completo – aqui a versão em inglês)
Evolução dos jornais nos EUA – 1690 – 2011

Infografia com a evolução dos jornais nos EUA, de 1690 até à actualidade, com links com informações sobre cada um dos mais de 140 mil títulos publicados.
(via Webmanario)
Google+

Lançado há cerca de duas semanas em versão “beta”, tendo atingido mais de 10 milhões de utilizadores logo na primeira semana (ainda em regime fechado, com acesso apenas por convite), o Google+ prepara-se para revolucionar os conceitos que até agora conhecíamos de rede social ou de blogosfera.
Para já, ainda com relativamente “escasso movimento” nos círculos de portugueses, com muita gente ainda a chegar e a “instalar-se”, sem ter tomado uma opção definitiva entre as opções Facebook, Twitter ou Google+, coexistindo muitos casos de perfis triplos de utilizador, esta nova plataforma beneficia da vantagem de se apresentar, pelo menos até agora, bastante mais “limpa”, sem a cacofonia / parafernália que caracteriza o Facebook, com todos os seus jogos, perguntas, e gadgets múltiplos com que somos regularmente bombardeados.
Mas, na minha perspectiva, a grande revolução, é o facto de, finalmente, surgir algo que poderá constituir não só uma alternativa credível aos blogues, como inclusivamente uma séria ameaça: de certo modo, o Google+ confere-nos a faculdade de publicação em “formato blogue”, num novo ambiente, integrado, também como que se de um “agregador de blogues” se tratasse.
A este propósito, as palavras de Mike Elgan sintetizam na perfeição o que esta nova plataforma nos pode proporcionar:
Em vez de dizer, “Vou escrever um ‘post'”, ou “Vou enviar um e-mail”, ou “Vou tweetar”, podemos simplesmente publicar o que quisermos, e decidir então a quem vamos dirigir-nos,
- se a publicação for em regime “Public” (aberto a todos os utilizadores da Internet), teremos como que um ‘post’ num blogue
- se estiver disponível apenas para leitura pelos meus “Círculos”, é como se de um tweet se tratasse (sem a limitação dos 140 caracteres…)
- se se dirigir a um círculo denominado “Clientes”, traduz-se numa newsletter de negócios
- se a remetermos a apenas uma pessoa, pode tratar-se de uma carta à minha mãe!
Curva de concentração de imposto (IRS)
 (via “Documento de suporte” da Conferência de Imprensa do Ministro das Finanças)
20 % dos agregados familiares suportam mais de 80 % da receita cobrada em sede de IRS…
For Euro Zone, It’s Euro Bonds or Else
Markets in Europe are being hit hard by fears that the debt crisis will spread to Italy, which is regarded as too big to rescue. German media commentators say the time has come to stop the piecemeal bailout efforts and to make the member states share liability for their debt — via euro bonds.
European markets and the euro are falling on worries that the euro crisis is about to engulf Italy and Spain, which analysts regard as too big to rescue. To make matters worse, the euro-zone finance ministers failed at their meeting on Monday to agree on a second bailout package for Greece. […]
German media commentators say the pressure on Italy, the euro zone’s third-largest economy which has strong economic fundamentals despite its high debt-to-GDP ratio, shows that investors have no faith in the EU’s crisis management.
The bailout efforts taken over the past 18 months have been piecemeal and achieved little more than buy time, they argue, adding that a fundamental reform of the euro zone’s financial architecture is required: Member states may have to assume common liability for public debt in the 17-nation euro area via the introduction of so-called euro bonds — a taboo until now because it enshrines the principle that strong euro-zone economies assume liability for the debts of the weaker ones.

(via Spiegel online – clicar na imagem para ampliar)

«Agences de notation: la grande hypocrisie des Gouvernements»
[…] Le timing des annonces est inacceptable. Comme pour les entreprises, les notations doivent se baser sur une régularité trimestrielle de l’évolution. Les dernières décisions se sont faites à l’improviste, par surprise et ont créé une suspicion de manipulation des marchées. La vertu des notations devrait être dans leur régularité, sur base de faits nouveaux. En cas de crise, le rythme trimestriel peut être remplacé par un rythme mensuel, mais en aucun cas, sauf fait nouveau objectif et articulée, de manière abrupte.
Ceci étant dit, attaquer le baromètre, même s’il est parfois difficile et a les faiblesses que je viens de préciser, est une preuve de plus de l’immense hypocrisie des dirigeants européens, et particulièrement des ministres des finances. Il suffit pour s’en convaincre de les voir s’attribuer le merite des notations positives et le blame sur les agences de notation des notations negatives.
Moment of truth for the eurozone
The biggest question in any debt crisis is whether a credible path back to solvency can be found. For Greece, this now seems very unlikely. The same is true, to a lesser extent, for Ireland and Portugal. This raises three further questions. First, how big is any required restructuring? Second, who should bear the cost? Finally, is restructuring enough? If the answer to the last question is No, then one has to ask whether the currency union will last in its current form.
Europe’s Web of Debt
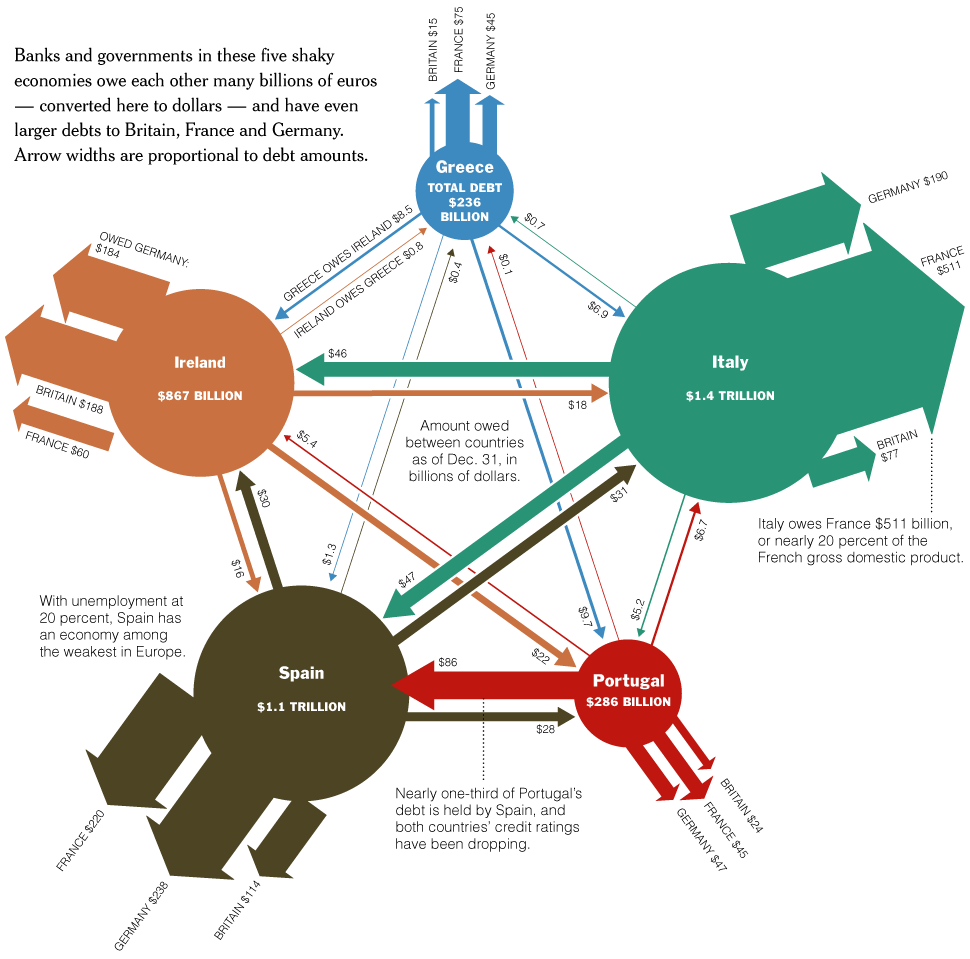
(clicar na imagem para ampliar – via The New York Times)